


很可惜 T 。T 您现在还不是作者身份,不能自主发稿哦~
如有投稿需求,请把文章发送到邮箱tougao@appcpx.com,一经录用会有专人和您联系
咨询如何成为春羽作者请联系:鸟哥笔记小羽毛(ngbjxym)
前言
2025年是欧洲生鲜零售行业企稳的一年。与2024年相比,消费者支出模式基本保持不变,而零售商仍在持续应对成本压力。2026年初,64%的生鲜零售CEO预计市场环境将与2025年持平或改善。然而,行业环境依然充满挑战:利润率压力仍是首要关切,竞争激烈,中期增长前景有限。
展望2026年,生鲜零售高管面临机遇与挑战并存的局面。随着投入成本在2026年初出现缓和迹象,零售商如何应对地缘政治动荡?在恢复利润率与为消费者提供价值之间如何取得平衡?零售商又如何利用数据、AI和技术实现可衡量的商业影响——尤其是在代理式AI开始重塑消费者购物方式和零售商运营模式的当下?
本报告基于扎实的数据基础:我们调研了14个欧洲国家的35位以上零售高管和15,000多名消费者,同时分析了这些国家的市场数据和企业动态。所有研究均于2026年初完成。为体现AI日益增长的重要性,今年报告重点介绍四个AI机遇:拥抱代理式商务、以代理式AI重构组织、以物理AI推动门店自动化、以及确保技术投资的充分回报。
本报告由EuroCommerce(代表欧洲500万零售商和批发商)总干事Christel Delberghe与麦肯锡EMEA零售业务联合负责人Daniel Läubli联合撰写。
一、2025年市场动态
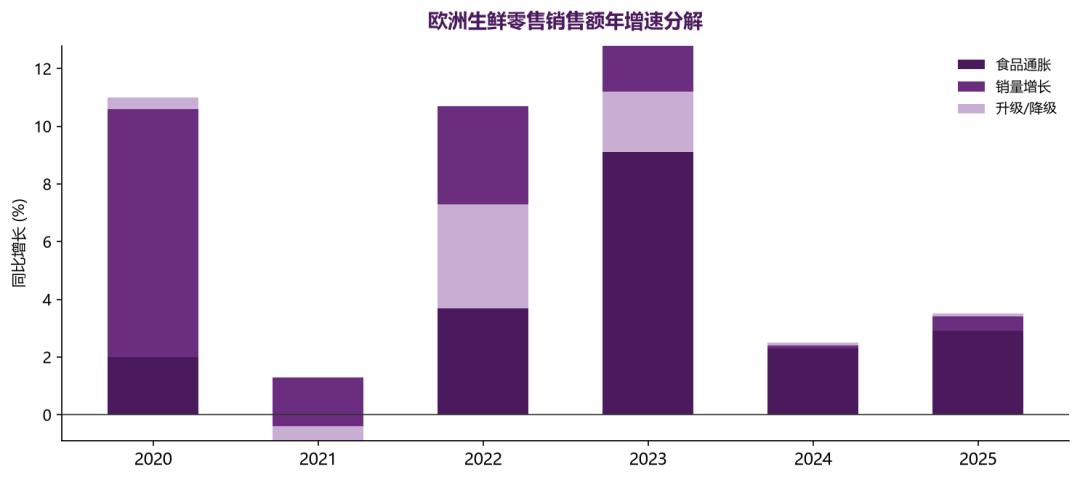
2025年欧洲生鲜销售额增长3.4%,其中食品价格上涨2.9%,销量增长0.6%,降级消费效应仅为-0.1%。这是连续第二年实际销售额(扣除通胀)增长,但通胀调整后销售额仍比2019年低约3.3%。
2022年以来持续多年的降级消费在2025年趋于稳定。自2019年以来,折扣店和自有品牌市场份额显著提升:自有品牌份额2025年达40.0%(+0.4pp),折扣店总份额达22.4%(2019-2024年+2.5pp,2024-2025年+0.3pp)。
二、2026年:新动能
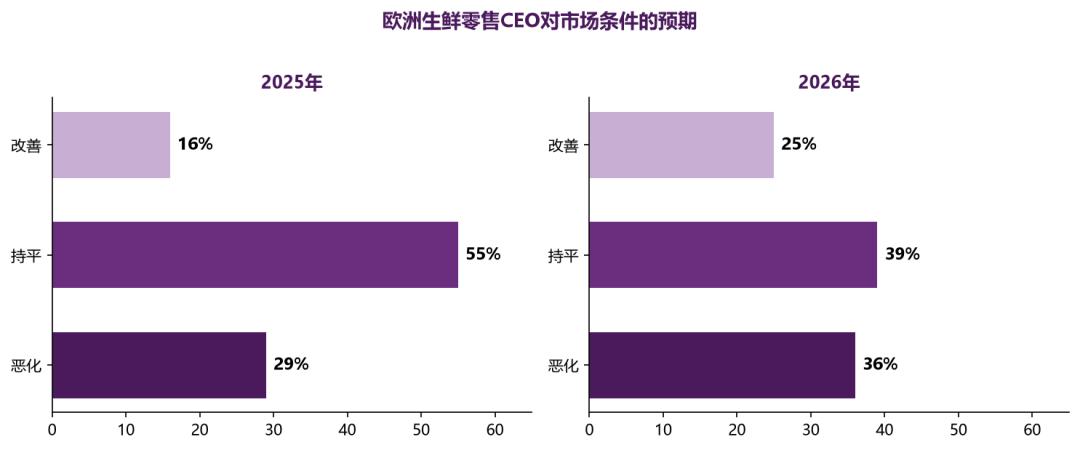
我们预计2026年消费者信心延续温和复苏,销量增长小幅加速,并可能出现多年来首次升级消费。但平均值掩盖了不同客群和国家之间的显著差异。CEO对2026年的看法比2025年更为分化:25%预计改善(2025年16%),36%预计恶化(2025年29%)。
北欧CEO最乐观(63%预计改善),西欧最谨慎(仅11%预计改善),中东欧22%预计改善。成本与利润率压力连续第五年居首(58%),但AI与自动化采用跃升至第2位(47%,上升4位),自有品牌第3位,寻找新增长机会第4位(上升3位)。
消费者方面,省钱意愿从2023年高点55%降至2026年46%,升级到更高品质的净意愿从2023年的-5%回升至2026年的3%。

三、八大关键趋势
趋势1:消费复苏两极分化
价格压力平均缓解,但收入和代际差距扩大。低收入消费者寻求更多促销(+2pp),高收入消费者省钱意愿下降2pp。购买优质食品的净意愿从2023年的-5%回升至2026年的3%,千禧一代升级意愿最强(+5pp),高收入群体升级意愿最高(+2pp)。便利食品也受到Z世代和千禧一代追捧,购买即食食品意愿较2025年上升2pp。
趋势2:便利化胜过下厨
代际转变推动餐饮服务增长——82%的Z世代每月至少消费一次即食食品,47%每周至少一次。餐饮服务2022-2025年CAGR达6.8%,快于生鲜零售的4.8%。生鲜店内即时消费产品增速约7%,零售商在即时消费市场份额两年内从11.6%升至12.6%。


趋势3:线上分化,忠诚度碎片化
欧洲线上生鲜2024-2025年增长6.8%,低于2023-2024年的7.8%。约一半欧洲人完全不在网上买生鲜,12%的购物者每周使用定时配送,69%每月不到一次。线上线下在消费者心智中仍然分离:近半数线上购物者使用与线下不同的零售商,法国最突出(80%)。40家同时拥有线上线下的零售商中,30家线上满意度更高。
趋势4:应对持续的结构性成本
SG&A费用率从2022年的19.0%升至2025年的19.7%创历史新高。EBIT利润率稳定在2.8%但只是平台期。劳动力成本平均上涨5.1%,快于食品通胀4.0%(德国工资+4.0% vs 食品通胀2.2%)。资本支出/收入比从2024年的2.8%升至2025年的2.9%,部分零售商达6.0%。
趋势5:篮子之外的增长
生鲜销量到2030年仅以0.2% CAGR增长。自2019年以来EU-11生鲜销售面积增长4.6%,但销量仅增长1.7%,单位面积生产力持续下降。零售媒体是最具规模化潜力的邻接业务,预计2025-2028年CAGR约20%,EBIT利润率约70%。其他邻接业务如药房在部分市场成功,但金融服务多数企业已退出。
趋势6:规模化优势
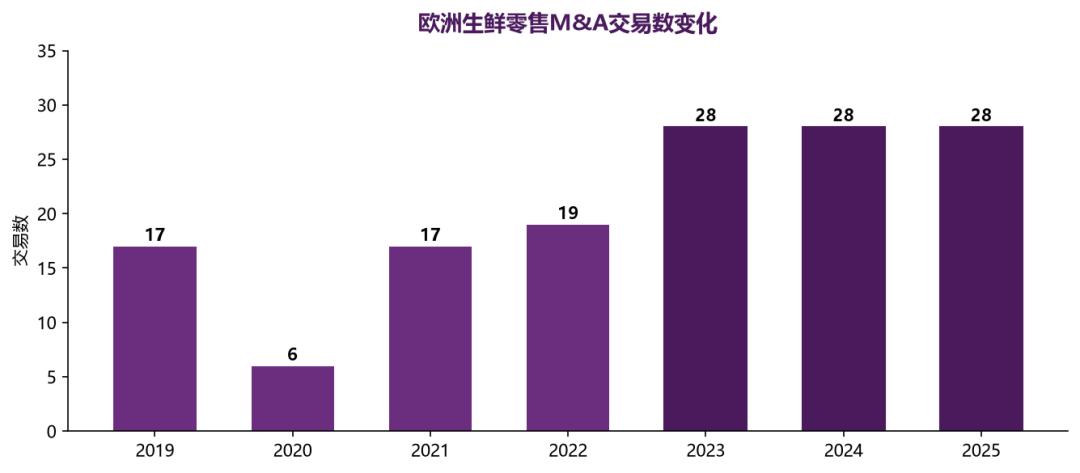
2025年欧洲生鲜零售M&A达28起,较2022年的19起增长47%。约65%为国内整合加强规模,35%为泛欧洲公司组合优化。家乐福正在发展欧洲采购平台Eureca,折扣店通过泛欧洲采购和标准化商品组合提升效率。
趋势7:从自有品牌到品牌
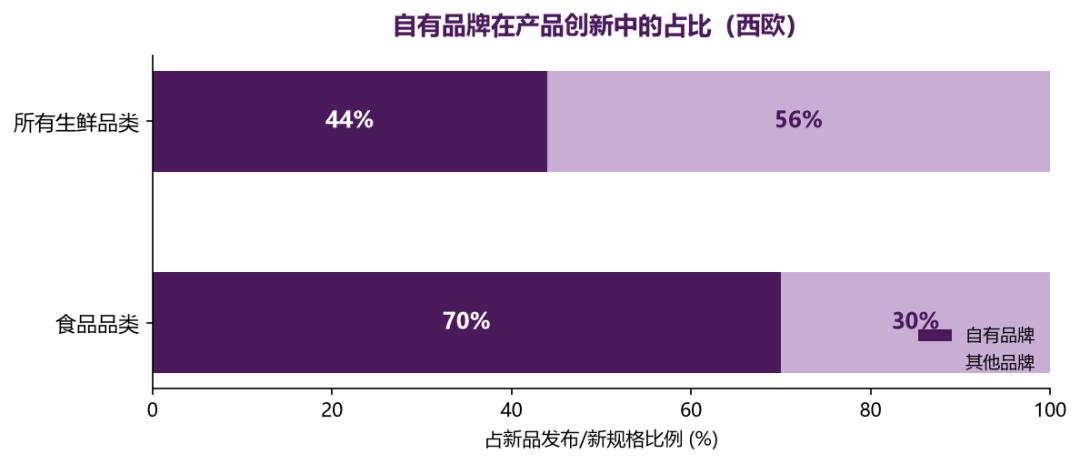
2025年EU-11自有品牌价值份额达40%。西班牙(+1.3pp)和荷兰(+0.8pp)提升最多。英国高端自有品牌年增速约9%,是增长最快层级。自有品牌在创新上领先:西欧所有生鲜品类中占新品发布的44%,食品品类高达70%。对120家欧洲零售商分析显示,自有品牌货架空间是市场份额提升的最重要驱动力,领先者获得份额的概率是其他零售商的2-3倍。
趋势8:重塑CPG-零售商关系
扁平的销量和萎缩的利润率持续施压CPG与零售商关系。大型CPG在价格上输给自有品牌,在功能创新上输给小品牌。市场份额增长最快的品牌(前20%)将与自有品牌的价格溢价从2019年的175降至2023年的155;衰退品牌(后20%)价格溢价从162升至174。缩小价格差距的品牌赢得份额,扩大差距的品牌失去份额。CPG与零售商需从零和谈判转向战略品类伙伴关系。
四、AI:从概念到价值
47%的CEO将AI列为前三优先事项,但70%表示AI尚未产生可衡量的EBIT影响或认为为时过早,仅3%报告EBIT增长超5%。83%的零售商AI战略处于新兴/发展阶段,没有一家实现企业级全面嵌入。仅8%的CEO表示已建立成熟代理式AI用例。
趋势9:代理式消费者
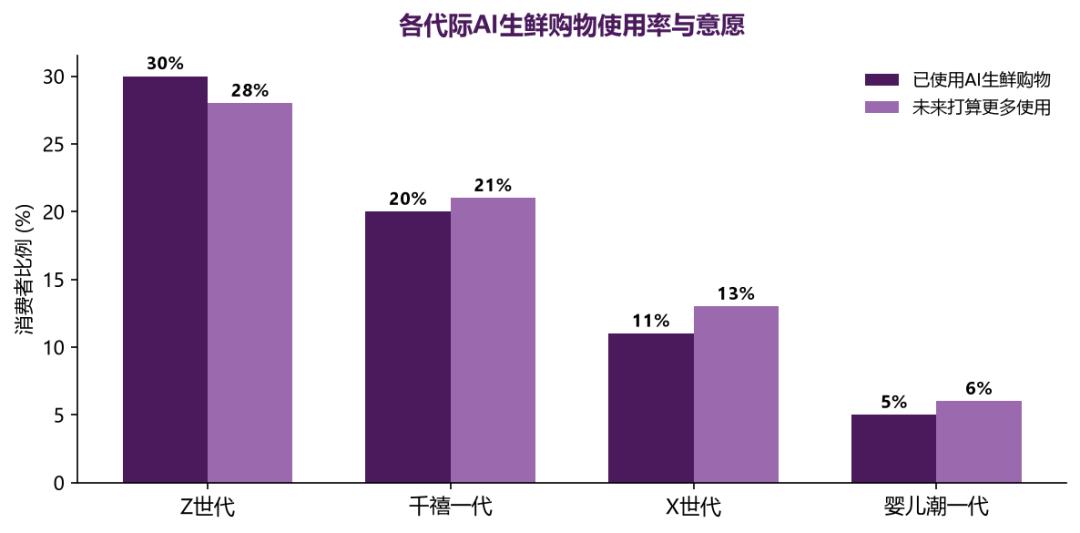
代理式商务是由AI代理驱动的新型数字购物模式。预计到2030年,全球B2C零售支出中3-5万亿美元可能由AI代理完成。约12%的消费者已在生鲜购物中使用AI:40%用AI制定膳食计划,37%研究特定产品,36%寻找最佳价格或食谱。Z世代30%已使用,28%打算更多使用。
趋势10:代理式组织
AI代理可自动化生鲜总部40-50%的常规工作。代理式AI以最佳实践水平一致执行任务——促销规划跨品类统一逻辑、供应商评估统一指标。已落地案例包括:自动化谈判、品类和门店绩效管理、数据录入、订单异常处理、供应商延迟替代方案。领先零售商用数百个AI代理overnight生成代码,技术生产力提升20倍。
趋势11:物理AI——下一个前沿?
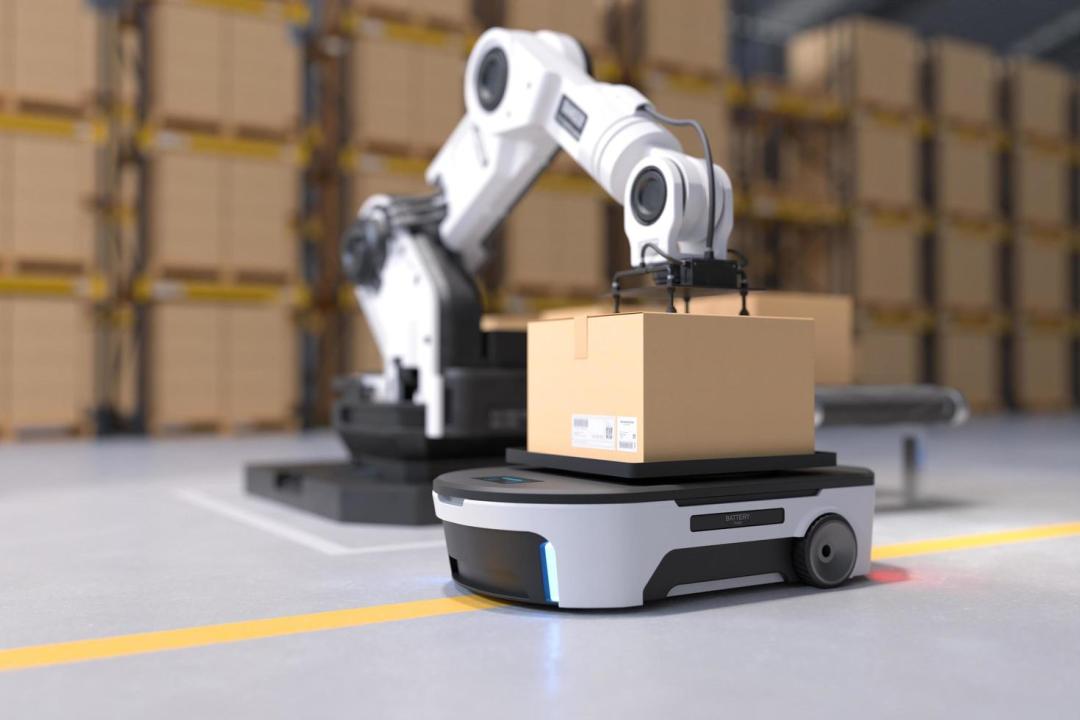
机器人正从固定脚本机器演进为具备情境感知能力。机器人市场预计到2040年收入约700亿美元。近期重点在仓库和后场:比利时一电商生鲜配送中心实验自主机器人,目标生产力提升35%。日本一便利店在店内试点清洁和补货机器人,目标减少30%工作量。店内大规模部署可能需要十年。
趋势12:技术ROI问题
2021-2025年企业IT支出年增8%,接近行业增速两倍。代理式技术要求系统升级——代理不像人一样使用界面,而是直接调用多模态数据,可能在数秒内启动数千个代理更新主数据。技术ROI分三层:层级1实现资本支出/运营支出全口径透明;层级2建立工程生产力、成本节约、交付质量等投入产出指标;层级3转向总拥有成本和组合逻辑。
五、对零售商的启示
欧洲生鲜零售正进入约束增长期,需要双管齐下:强化核心业务经济性,同时规模化拓展利用现有资产的邻接业务。
1. 强化核心业务以保护份额和利润
由于结构性低销量增长和持续成本压力,零售商不能依赖市场增长恢复利润率。需要通过简化组织结构、优化劳动力规划、降低SG&A复杂度、推广有明确问责的生产力项目来恢复经营杠杆。线上渠道应从增长导向转向利润导向,提升拣选生产力、现货率、替代准确率和配送成本效率。商品成本是最大的结构性利润杠杆——进一步扩展自有品牌、与CPG进行更严格的联合品类管理、争取更大采购规模。核心增长应来自收入密度提升而非门店扩张。
2. 拓展可规模化的利润池
即使核心业务更强,也无法抵消扁平的结构性销量增长。零售商应解锁不依赖涨价或新增销售面积的增量EBIT池。零售媒体仍是最具规模化潜力的机会——利用现有流量和第一方数据,资本密集度低、利润率结构性高。要规模化,需标准化商业产品、建立专属销售能力、将零售媒体纳入联合业务规划、实施闭环测量。其他邻接业务如健康服务或创新应选择性追求——只有商业模式可重复且可规模化时才进入。
3. 通过更精细的客群策略变现两极分化的需求
升级意愿已回升至2023年以来最高水平,由千禧一代和高收入消费者驱动,高端自有品牌是多个市场增长最快的层级。零售商可通过高端自有品牌和差异化生鲜产品改善组合,同时为价格敏感消费者维持入门价格可信度。餐饮服务继续快于生鲜零售,零售商应规模化可视、价格有竞争力的便利化产品组合。线上忠诚度日益流动,需要以便利、品类和感知价值为中心的差异化数字主张——而非仅靠价格。
4. 最大化AI内外部收益
外部方面,代理式商务将日益影响搜索、比价和购物篮决策。零售商需要结构化的产品数据、实时价格和库存推送、强大的替代逻辑,才能在第三方代理比价时保持竞争力。干净的数据成为实体店货架空间的数字等价物。内部方面,更大的机会在于流程重构:代理式AI可持续优化定价、促销、品类和补货。需要重新设计工作流、将代理集成到核心系统、执行严格的ROI衡量。同时投资员工再培训,使其能与AI协作并承担新角色。技术投资将持续增长——零售商需要技术支出透明度、严格优先级排序和基于成果的衡量,确保AI驱动EBIT而非复杂性。
附录:2025年欧洲各国生鲜市场KPI
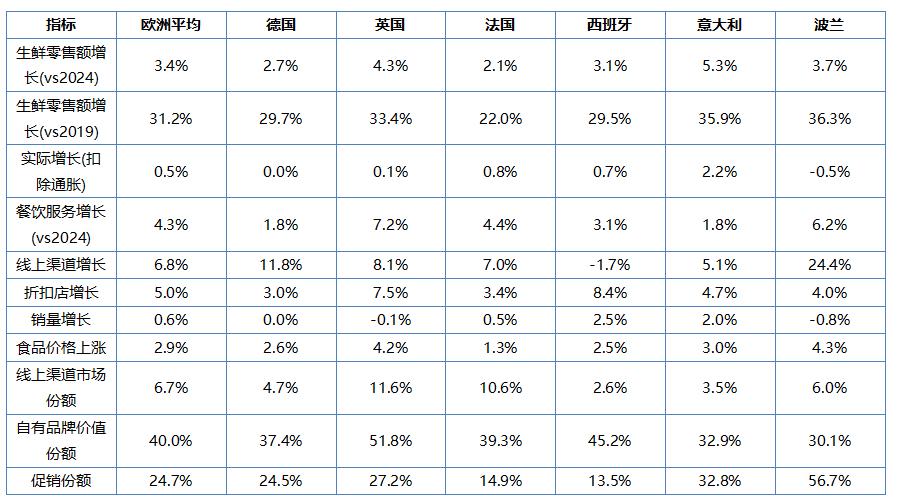
以下为EU-11各国2025年关键市场数据(来源:Europanel、Eurostat、GfK、英国ONS)。
表:2025年欧洲主要国家生鲜市场关键指标
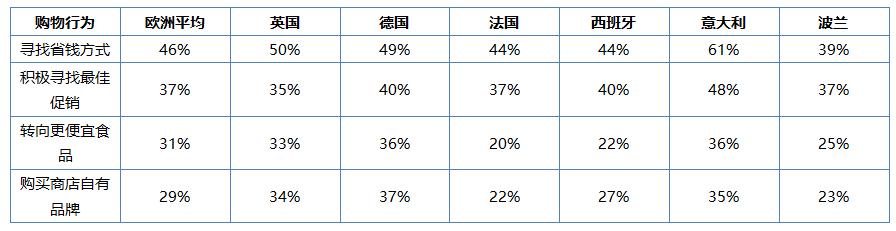
消费者调研分国数据(2026年净意图,%)
表:2026年消费者购物行为净意图(较2025年变化见pp)
尾注
1. 涵盖比利时、捷克、法国、德国、意大利、荷兰、波兰、葡萄牙、西班牙、瑞典和英国。
2. 数据来源:Europanel、Eurostat。
3. 现代零售包括大卖场、超市、线上商店和折扣店。
4. 线上渠道指通过互联网购买并配送或自提的快消品和生鲜。
5. 自有品牌指由单个零售商拥有并销售、不在其他零售商处销售的任何品牌/产品。
6. 餐饮服务包括提供即食 complete meals 或饮品的餐饮活动。
7. 数据来源:McKinsey Consumer Survey 2026(n=15,566),覆盖14个欧洲国家,样本匹配18岁以上总人口。
数据来源:McKinsey & Company 与 EuroCommerce 联合发布《The State of Grocery Retail Europe 2026》,2026年4月。本文件为中文翻译完整版,仅供参考。
本文为作者独立观点,不代表鸟哥笔记立场,未经允许不得转载。
《鸟哥笔记版权及免责申明》 如对文章、图片、字体等版权有疑问,请点击 反馈举报





Powered by QINGMOB PTE. LTD. © 2010-2026 上海青墨信息科技有限公司 沪ICP备2021034055号-9






我们致力于提供一个高质量内容的交流平台。为落实国家互联网信息办公室“依法管网、依法办网、依法上网”的要求,为完善跟帖评论自律管理,为了保护用户创造的内容、维护开放、真实、专业的平台氛围,我们团队将依据本公约中的条款对注册用户和发布在本平台的内容进行管理。平台鼓励用户创作、发布优质内容,同时也将采取必要措施管理违法、侵权或有其他不良影响的网络信息。
一、根据《网络信息内容生态治理规定》《中华人民共和国未成年人保护法》等法律法规,对以下违法、不良信息或存在危害的行为进行处理。
1. 违反法律法规的信息,主要表现为:
1)反对宪法所确定的基本原则;
2)危害国家安全,泄露国家秘密,颠覆国家政权,破坏国家统一,损害国家荣誉和利益;
3)侮辱、滥用英烈形象,歪曲、丑化、亵渎、否定英雄烈士事迹和精神,以侮辱、诽谤或者其他方式侵害英雄烈士的姓名、肖像、名誉、荣誉;
4)宣扬恐怖主义、极端主义或者煽动实施恐怖活动、极端主义活动;
5)煽动民族仇恨、民族歧视,破坏民族团结;
6)破坏国家宗教政策,宣扬邪教和封建迷信;
7)散布谣言,扰乱社会秩序,破坏社会稳定;
8)宣扬淫秽、色情、赌博、暴力、凶杀、恐怖或者教唆犯罪;
9)煽动非法集会、结社、游行、示威、聚众扰乱社会秩序;
10)侮辱或者诽谤他人,侵害他人名誉、隐私和其他合法权益;
11)通过网络以文字、图片、音视频等形式,对未成年人实施侮辱、诽谤、威胁或者恶意损害未成年人形象进行网络欺凌的;
12)危害未成年人身心健康的;
13)含有法律、行政法规禁止的其他内容;
2. 不友善:不尊重用户及其所贡献内容的信息或行为。主要表现为:
1)轻蔑:贬低、轻视他人及其劳动成果;
2)诽谤:捏造、散布虚假事实,损害他人名誉;
3)嘲讽:以比喻、夸张、侮辱性的手法对他人或其行为进行揭露或描述,以此来激怒他人;
4)挑衅:以不友好的方式激怒他人,意图使对方对自己的言论作出回应,蓄意制造事端;
5)羞辱:贬低他人的能力、行为、生理或身份特征,让对方难堪;
6)谩骂:以不文明的语言对他人进行负面评价;
7)歧视:煽动人群歧视、地域歧视等,针对他人的民族、种族、宗教、性取向、性别、年龄、地域、生理特征等身份或者归类的攻击;
8)威胁:许诺以不良的后果来迫使他人服从自己的意志;
3. 发布垃圾广告信息:以推广曝光为目的,发布影响用户体验、扰乱本网站秩序的内容,或进行相关行为。主要表现为:
1)多次发布包含售卖产品、提供服务、宣传推广内容的垃圾广告。包括但不限于以下几种形式:
2)单个帐号多次发布包含垃圾广告的内容;
3)多个广告帐号互相配合发布、传播包含垃圾广告的内容;
4)多次发布包含欺骗性外链的内容,如未注明的淘宝客链接、跳转网站等,诱骗用户点击链接
5)发布大量包含推广链接、产品、品牌等内容获取搜索引擎中的不正当曝光;
6)购买或出售帐号之间虚假地互动,发布干扰网站秩序的推广内容及相关交易。
7)发布包含欺骗性的恶意营销内容,如通过伪造经历、冒充他人等方式进行恶意营销;
8)使用特殊符号、图片等方式规避垃圾广告内容审核的广告内容。
4. 色情低俗信息,主要表现为:
1)包含自己或他人性经验的细节描述或露骨的感受描述;
2)涉及色情段子、两性笑话的低俗内容;
3)配图、头图中包含庸俗或挑逗性图片的内容;
4)带有性暗示、性挑逗等易使人产生性联想;
5)展现血腥、惊悚、残忍等致人身心不适;
6)炒作绯闻、丑闻、劣迹等;
7)宣扬低俗、庸俗、媚俗内容。
5. 不实信息,主要表现为:
1)可能存在事实性错误或者造谣等内容;
2)存在事实夸大、伪造虚假经历等误导他人的内容;
3)伪造身份、冒充他人,通过头像、用户名等个人信息暗示自己具有特定身份,或与特定机构或个人存在关联。
6. 传播封建迷信,主要表现为:
1)找人算命、测字、占卜、解梦、化解厄运、使用迷信方式治病;
2)求推荐算命看相大师;
3)针对具体风水等问题进行求助或咨询;
4)问自己或他人的八字、六爻、星盘、手相、面相、五行缺失,包括通过占卜方法问婚姻、前程、运势,东西宠物丢了能不能找回、取名改名等;
7. 文章标题党,主要表现为:
1)以各种夸张、猎奇、不合常理的表现手法等行为来诱导用户;
2)内容与标题之间存在严重不实或者原意扭曲;
3)使用夸张标题,内容与标题严重不符的。
8.「饭圈」乱象行为,主要表现为:
1)诱导未成年人应援集资、高额消费、投票打榜
2)粉丝互撕谩骂、拉踩引战、造谣攻击、人肉搜索、侵犯隐私
3)鼓动「饭圈」粉丝攀比炫富、奢靡享乐等行为
4)以号召粉丝、雇用网络水军、「养号」形式刷量控评等行为
5)通过「蹭热点」、制造话题等形式干扰舆论,影响传播秩序
9. 其他危害行为或内容,主要表现为:
1)可能引发未成年人模仿不安全行为和违反社会公德行为、诱导未成年人不良嗜好影响未成年人身心健康的;
2)不当评述自然灾害、重大事故等灾难的;
3)美化、粉饰侵略战争行为的;
4)法律、行政法规禁止,或可能对网络生态造成不良影响的其他内容。
二、违规处罚
本网站通过主动发现和接受用户举报两种方式收集违规行为信息。所有有意的降低内容质量、伤害平台氛围及欺凌未成年人或危害未成年人身心健康的行为都是不能容忍的。
当一个用户发布违规内容时,本网站将依据相关用户违规情节严重程度,对帐号进行禁言 1 天、7 天、15 天直至永久禁言或封停账号的处罚。当涉及欺凌未成年人、危害未成年人身心健康、通过作弊手段注册、使用帐号,或者滥用多个帐号发布违规内容时,本网站将加重处罚。
三、申诉
随着平台管理经验的不断丰富,本网站出于维护本网站氛围和秩序的目的,将不断完善本公约。
如果本网站用户对本网站基于本公约规定做出的处理有异议,可以通过「建议反馈」功能向本网站进行反馈。
(规则的最终解释权归属本网站所有)